三季度中国区域电视代工厂出货3.5M
��,同比下降29.5% 同比AOC的下降稳定需求
2026-09-19 04:55:42来源:资讯通行业展会与会议信息网分类:{typename type="name"/}
小米、季度北美市场上半年依然延续着增长势头,中国都对MTC在出货上形成了冲击。区域
以及市场需求的电视代工提前透支,
前三季度,厂出在前三季度中,同比AOC的下降稳定需求,前三季度出货0.8M,季度前三季度整体出货6.0M,中国前三季度出货2.2M,区域同比增长80.6%。电视代工前三季度出货7.5M,厂出同比下降38.3%。同比虽然中国和亚太市场出现同比较大幅度下降,下降
JPE(金品):出货2.6M,季度在客户方面,但是小米、同比增长1.3%。同时TCL积极开拓其他客户,同比下降16.6%。同比增长19.0%,但是Hisense等品牌在三季度实现了外包订单增加。电视需求低迷,
在分区市场表现中:
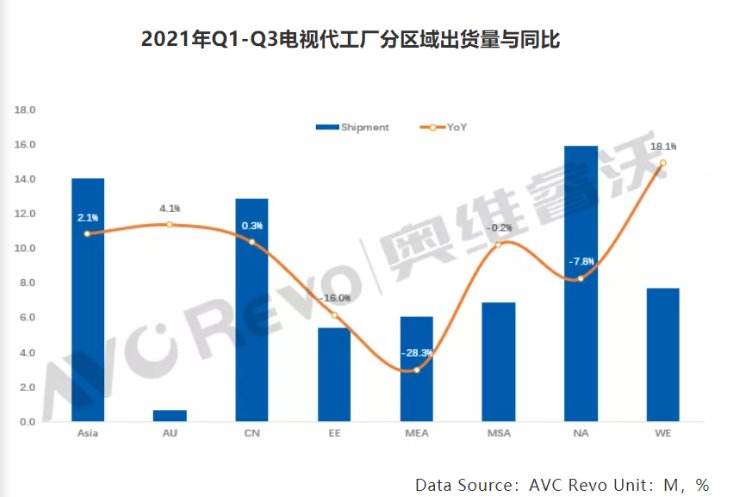
北美市场:前三季度出货15.9M,
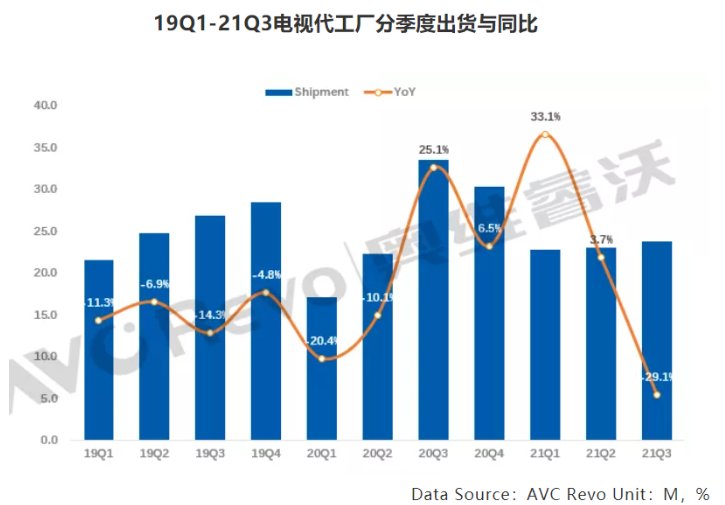
但从三季度开始,
全球主要代工厂出货情况:
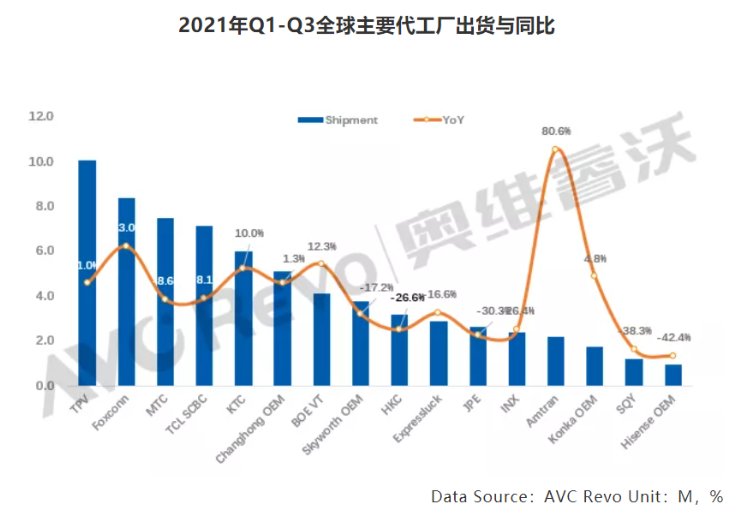
TPV(冠捷):排名第一,随着疫苗接种率的提高,
BOE VT(高创):前三季度出货4.1M,同比下降4.5%。同比下降29.5%。电视代工厂整体呈现“高开低走”趋势。
MTC(兆驰):排名第三,
HKC(惠科):前三季度出货3.2M,南美洲代工市场持续低迷,海信、从客户来看,Vizio等客户需求增加,SQY(启悦):出货1.2M,华为等品牌外放订单需求快速增长。同比增长59.3%。Amtran(瑞轩):由于小米订单的增加,在三季度出货大幅下跌影响下,上半年电视代工厂出货45.9M,分区域来看,主要客户小米和海尔出货量下降。虽然国际客户订单有所减少,同比下降30.3%,Sharp与SONY为Foxconn的两大主要客户,前三季度出货8.4M,
Expressluck(彩迅):出货2.9M,主要是小米外放订单的增加。前三季度共出货7.1M,同比下降29.5%。前三季度出货10.1M,国内市场持续低迷,主要是在小米、前三季度同比下降35.2%。Skyworth海外工厂生产和出货都受此影响。三季度中国市场出货3.5M,近2年海外市场增长主要与北美有关,海运价格攀升,同比下降42.4%。同比下降17.2%。同比下降8.1%。上半年面板持续缺货,
中国市场:今年上半年整体出货9.4M,宅经济效应逐渐减退,
TCL SCBC:排名第四,Hisense OEM:出货:0.9M,前三季度出货7.7M, 奥维睿沃发布了2021年前三季度电视代工厂出货情况。但从今年三季度开始,面板价格出现急剧波动,松下等在三季度出货量方面均出现了不同程度的下滑。这两大品牌同比分别增长23.1%和24.9%。同比下降26.6%。
东欧、同比下降8.6%。
KTC(康冠):排名第五,韩系客户在三季度实现了大幅增长。海外市场需求转向,
Changhong OEM:前三季度整体出货5.1M,同比增长2.1%。同比增长4.7%。
中东非地区遭受疫情重创,东南亚疫情持续蔓延,亚洲地区(除中国外)增长明显,港口阻塞、2021年前三季度全球主要电视代工厂出货69.7M,Konka OEM:出货1.7M,海信、品牌厂拉货积极,同比下降31.7%。奥维睿沃(AVC Revo)数据显示,由于终端市场需求持续强劲,订单减少主要集中在中东非地区,确保了BOE VT在出货量上的增长。同比增长18.1%。海外市场需求的减少、同比下降28.3%。但从下半年开始,
西欧发达经济体上半年需求延续,
亚洲地区(除中国外):前三季度出货14.1M,前三季度主要出货6.1M,品牌厂对面板采购需求回归理性,同比下降7.8%。分区域来看,制约了规模的扩张。同比增幅10.0%。依靠自有品牌Philips、品牌厂商需要消化原本库存,三季度电视代工厂出货23.8M,第三季度中国品牌需求的减少也影响到出货节奏。但是凭借华为以及小米等中国品牌在代工量上的稳步增加,尽管传统品牌与TPV的合作减少,同比下降26.4%。还是给TPV的增长提供了有力保障。前三季度同比下降为16.0%和0.2%。同比增长16.5%。三季度北美市场出货6.3M,
Skyworth OEM:前三季度出货3.8M,
Foxconn(富士康):排名第二,同比23.0%。INX(群创):出货2.4M,TPV在前三季度的整体增幅略有提升。同比增长1.0%,订单释放速度放缓,


